التكاليف المالية لفتح شركة أو مؤسسة والفروق بينهما
دليل مبسط يوضح أبرز الرسوم التأسيسية والفروق النظامية بين المؤسسة الفردية والشركة ذات المسؤولية المحدودة في السعودية.
قبل أن تبدأ
الأرقام الواردة في هذا المقال تقديرية وفق البيانات المتاحة وقت إعداد المحتوى، وقد تتغير بحسب تحديثات الجهات الرسمية ونوع النشاط وطريقة التقديم. لا تشمل هذه المقارنة كل التكاليف المحتملة مثل الرخص البلدية، الإيجار، المحاسبة، العمالة، التأمينات أو الاشتراطات الخاصة بالنشاط.
أولاً: التكاليف المالية التأسيسية
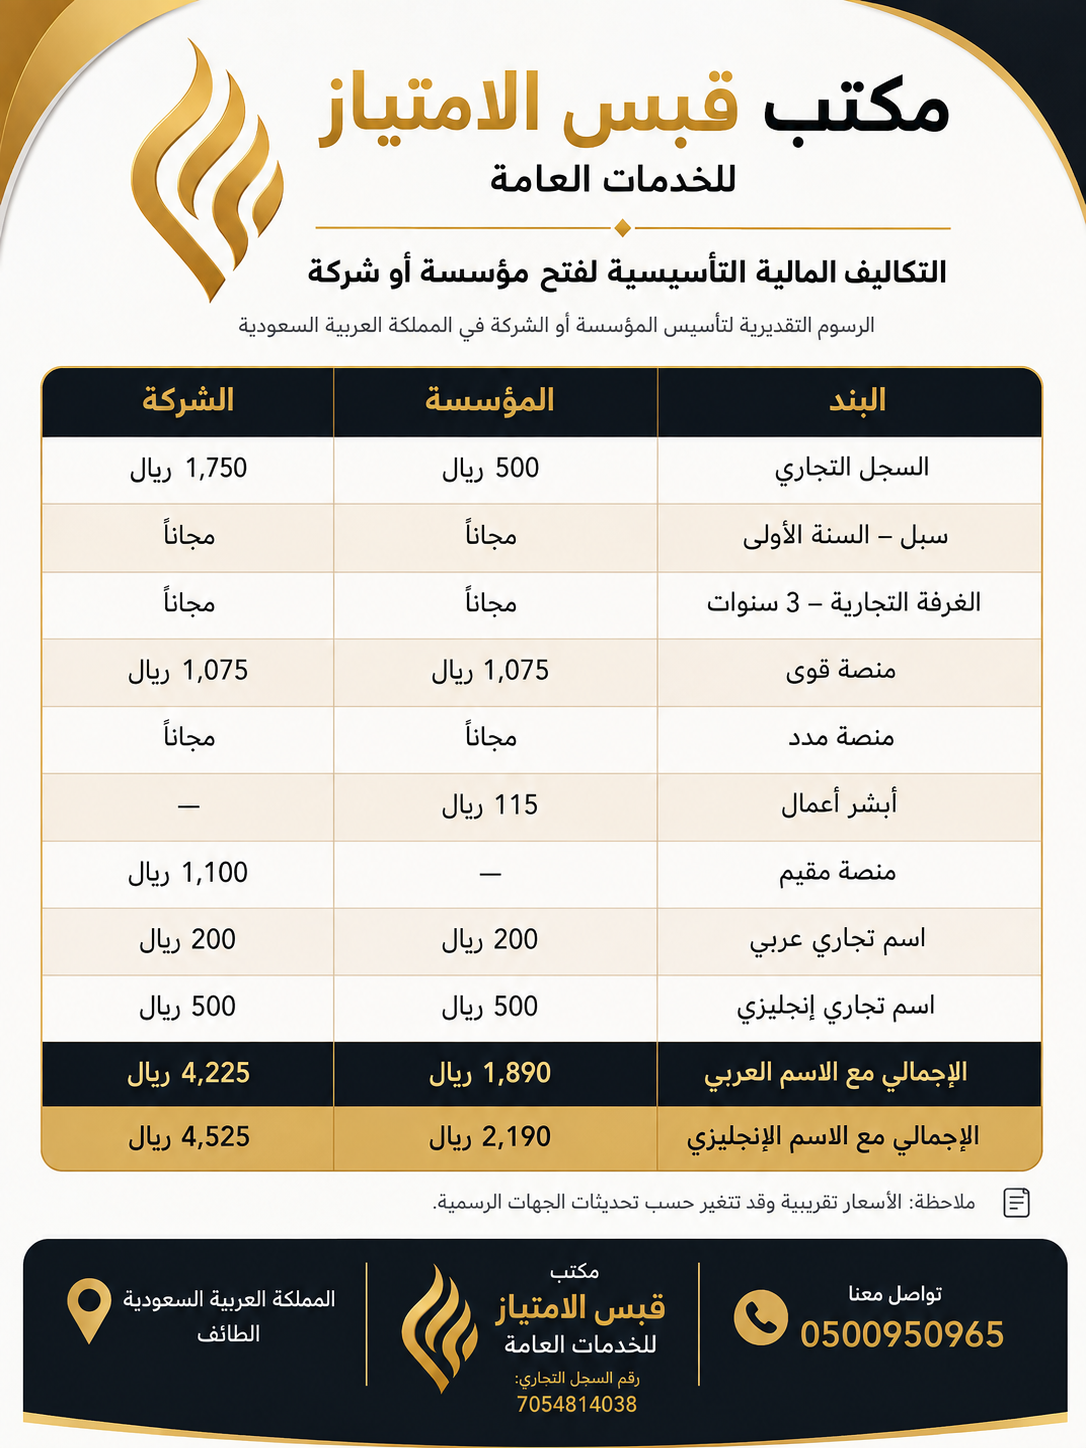
يوضح الجدول التالي مقارنة تقديرية بين أبرز البنود التي قد يحتاجها صاحب المؤسسة أو الشركة عند البداية. الرسوم الفعلية تستحق التحقق منها داخل المنصة الرسمية قبل السداد.
| البند | المؤسسة | الشركة |
|---|---|---|
| السجل التجاري | 500 ريال | 1,750 ريال |
| سبل – السنة الأولى | مجانًا | مجانًا |
| الغرفة التجارية – 3 سنوات | مجانًا | مجانًا |
| منصة قوى | 1,075 ريال | 1,075 ريال |
| منصة مدد | مجانًا | مجانًا |
| أبشر أعمال | 115 ريال | — |
| منصة مقيم | — | 1,100 ريال |
| اسم تجاري عربي | 200 ريال | 200 ريال |
| اسم تجاري إنجليزي | 500 ريال | 500 ريال |
| الإجمالي مع الاسم العربي | 1,890 ريال | 4,225 ريال |
| الإجمالي مع الاسم الإنجليزي | 2,190 ريال | 4,525 ريال |
توضح هذه الأرقام أن الفرق في تكلفة البداية ليس العامل الوحيد الذي ينبغي النظر إليه. فقد تكون المؤسسة أقل من حيث بعض الرسوم والإجراءات، لكن الشركة تمنح صاحب النشاط تنظيماً قانونياً مختلفاً وقد تكون أنسب للتوسع أو دخول شركاء مستقبلاً.
تصحيح مهم في بعض التصاميم المتداولة
الرقم 500 ريال للمؤسسة و1,750 ريال للشركة هو رسم السجل التجاري في جدول التكاليف، وليس رأس المال. لذلك لا يصح عرض هذه الأرقام على أنها حد أدنى لرأس المال. رأس المال والتزاماته يحددان بحسب الشكل النظامي والنشاط وعقد التأسيس والبيانات المعتمدة لدى الجهات المختصة.
ثانياً: ما الفرق بين المؤسسة والشركة؟
الاختيار لا يعتمد على الرسوم وحدها؛ فطبيعة الملكية والمسؤولية عن الديون وفرص التوسع عوامل أهم من فرق التكلفة الأولية. المؤسسة الفردية ترتبط بمالك واحد وإدارتها عادةً أبسط، بينما الشركة ذات المسؤولية المحدودة كيان مستقل يمكن أن يضم شريكاً واحداً أو أكثر.
الملكية والكيان القانوني
المؤسسة يملكها شخص واحد وتبقى مرتبطة بصاحبها، ولا يوجد فيها هيكل حصص بين شركاء. أما الشركة ذات المسؤولية المحدودة فلها كيان قانوني مستقل، ويكون رأس مالها مقسماً إلى حصص يمكن توزيعها بين شريك واحد أو عدة شركاء.
المسؤولية عن الديون والالتزامات
في المؤسسة تقع المسؤولية عن ديون النشاط على مالك المؤسسة. أما في الشركة ذات المسؤولية المحدودة فتكون المسؤولية في الأصل بقدر حصص الشركاء، مع بقاء الحالات والاستثناءات التي تقررها الأنظمة. ولهذا يكون فهم حجم المخاطر مهماً قبل اختيار الشكل القانوني.
الإدارة والإجراءات المحاسبية
إدارة المؤسسة أبسط غالباً لأن القرار يعود إلى مالك واحد، كما تكون إجراءاتها المحاسبية والتنظيمية أقل تعقيداً في كثير من الحالات. الشركة تحتاج إلى تنظيم أوضح للقرارات والحصص وعلاقة الشركاء، وتكون التزاماتها المحاسبية والإدارية عادةً أعلى.
التوسع وإدخال شركاء جدد
المؤسسة مناسبة لمن يريد بدء نشاط فردي صغير بإدارة مباشرة، لكن خيارات إدخال شركاء أو نقل الملكية فيها محدودة. أما الشركة فهي أكثر مرونة عند التوسع، ويمكن تنظيم دخول الشركاء أو نقل الحصص وفق الإجراءات النظامية وعقد التأسيس.
كيف تختار الشكل المناسب؟
إذا كان المشروع صغيراً وفردياً، ولا توجد خطة قريبة لإدخال شركاء، فقد تكون المؤسسة خياراً أبسط للبداية. أما إذا كان النشاط معرضاً لالتزامات أكبر، أو توجد رغبة في فصل الكيان عن المالك وتنظيم الملكية والتوسع، فغالباً تكون الشركة ذات المسؤولية المحدودة أكثر ملاءمة.
القرار النهائي يجب أن يبنى على طبيعة النشاط، وحجم المخاطر، وعدد الملاك، وخطة النمو، وليس على رسوم التأسيس فقط. وعند وجود شركاء أو التزامات مالية كبيرة، من الأفضل مراجعة مستشار قانوني أو محاسب قبل اتخاذ القرار.
ويمكنك الاطلاع على خدمات الشركات والمؤسسات لمعرفة المعاملات التي يمكن لفريق قبس الامتياز مساعدتك في إنجازها.
تحتاج مساعدة في بدء إجراءاتك؟
تواصل مع قبس الامتياز للاستفسار عن الخدمات المناسبة لنشاطك.
تواصل معنا